――市場全体の価格動向と個別マンションの流動性に着目した分析――
要旨
本稿は、マンション購入において一般的に用いられる「買い時」という概念を再検討し、市場全体の価格変動を予測することよりも、個別マンションの流動性を把握することが重要である可能性を論じる。マンション価格は、金利上昇や需要減退などの下落要因と、インフレ、建築費上昇、新築価格の高止まりなどの上昇要因が複合的に作用して形成されるため、価格下落の時期を正確に予測することは困難である。一方、個別マンションの在庫推移や販売終了までの値下げ率を分析することで、市場における需要と供給の関係や価格調整の兆候を把握できる可能性がある。本稿では、東京都23区に所在する売出価格平均8,000万円以上のマンションを対象とした調査を基礎に、在庫動向と価格調整の関係を考察し、購入判断における流動性評価の意義と限界を明らかにする。
1.序論
マンション購入を検討する際、「いつ購入すべきか」という問題は重要な関心事の一つである。市場価格が高騰している局面では、将来的な価格下落を期待して購入を先送りする判断が生じやすい。また、金利上昇や景気後退が予想される場合には、それらが住宅価格を押し下げる可能性を考慮し、購入時期を見極めようとする動きもみられる。
しかし、マンション価格は単一の要因によって決定されるものではない。金融環境、所得、物価、建築費、土地価格、住宅供給量など、複数の要因が相互に作用して形成される。そのため、市場全体の価格が下落する時期を正確に予測し、そのタイミングに合わせて購入することは容易ではない。
そこで本稿では、購入判断の基準を「いつ買うか」という時間軸だけで捉えるのではなく、「どのマンションを買うか」という対象選択の観点から再検討する。特に、個別マンションの在庫推移と販売終了までの値下げ率に着目し、市場における評価と流動性の関係を考察することを目的とする。
2.マンション価格を形成する複合的要因
2.1 価格下落圧力の発生要因
マンション価格を押し下げる要因として、住宅ローン金利の上昇、景気の悪化、所得や雇用環境の不安定化、売り出し物件の増加などが挙げられる。
住宅ローン金利が上昇すると、同じ借入額であっても返済負担が増加する。その結果、購入者が無理なく負担できる価格の上限が低下し、住宅需要が抑制される可能性がある。また、景気悪化によって所得や雇用に対する不安が高まれば、購入判断が先送りされ、需要の減少につながることも考えられる。
さらに、売り出し物件が増加する一方で購入需要が十分に伸びなければ、売主間の競争が強まる。その結果、成約に至るまでの販売期間が長期化し、売却を進めるための価格調整が発生しやすくなる。
2.2 価格を下支えする要因
一方、住宅価格には上昇圧力も存在する。代表的な要因として、土地取得費、建築資材価格、人件費、設備費などの上昇が挙げられる。これらの費用が増加すれば、新築マンションを従来と同水準の価格で供給することは難しくなる。
新築マンションの価格が高い水準で推移した場合、予算上の制約から中古マンションを選択する需要が生まれ、中古市場の価格を下支えする可能性がある。ただし、新築と中古では立地、築年数、設備、管理状態などが異なるため、両者の価格が常に同じ方向へ動くとは限らない。
また、名目賃金の上昇は購入者の所得面を改善する可能性がある一方、金利上昇や物価上昇によってその効果が相殺される場合もある。したがって、特定の要因のみを根拠として将来の価格動向を判断することには限界がある。
2.3 名目価格と実質価格の区別
住宅価格を評価する際には、名目価格と実質価格を区別する必要がある。名目価格が横ばいで推移していても、物価や賃金が上昇していれば、実質的な価格水準や所得に対する負担感は変化し得る。
逆に、名目価格が下落した場合であっても、同期間の物価動向によっては実質的な価格調整の程度が異なる。このため、マンション市場の変化を評価するには、価格そのものの上下だけでなく、物価や所得との相対的な関係を考慮することが重要である。
3.調査概要と分析の視点
対象期間は2020年1月期から2026年7月期までであり、分析範囲は東京都23区に所在する売出価格平均8,000万円以上のマンションである。抽出データ数は170,792件であり、市場に流通する既存住宅の売り出しデータを系統的に取得し、統計的調整を経て集計・分析したものである。
本稿では、この調査に示された個別マンションの在庫推移と、販売終了までの値下げ率の関係に着目する。在庫は市場に流通している売り出し物件の蓄積を示す指標であり、値下げ率は売り出し時の価格から販売終了までにどの程度価格が引き下げられたかを示す指標である。
ただし、在庫の増減は需要だけでなく、新規売り出し件数や売却取り下げなどにも左右される。また、販売終了が必ずしも成約を意味するとは限らない。したがって、在庫と値下げ率は流動性や価格調整を考えるための指標であり、それらのみで個別マンションの価値を確定できるわけではない。
4.個別マンションの在庫推移と価格調整
4.1 同一市場における流動性の差
マンション市場では、同じエリアや価格帯に属する物件であっても、在庫の推移が異なる場合がある。あるマンションでは新たに売り出された物件が比較的早く市場から退出する一方、別のマンションでは売り出しが積み上がり、在庫が継続的に増加することがある。
この差は、各マンションの供給量と購入需要の関係が一様ではないことを示唆する。在庫が継続的に増加している場合、現在の価格水準では購入需要が供給を十分に吸収できていない可能性がある。ただし、売り出し件数の一時的な増加や、相続、住み替えなどの個別事情によっても在庫は変化するため、一定期間の推移を継続的に確認する必要がある。
4.2 在庫増加と値下げ率の関係
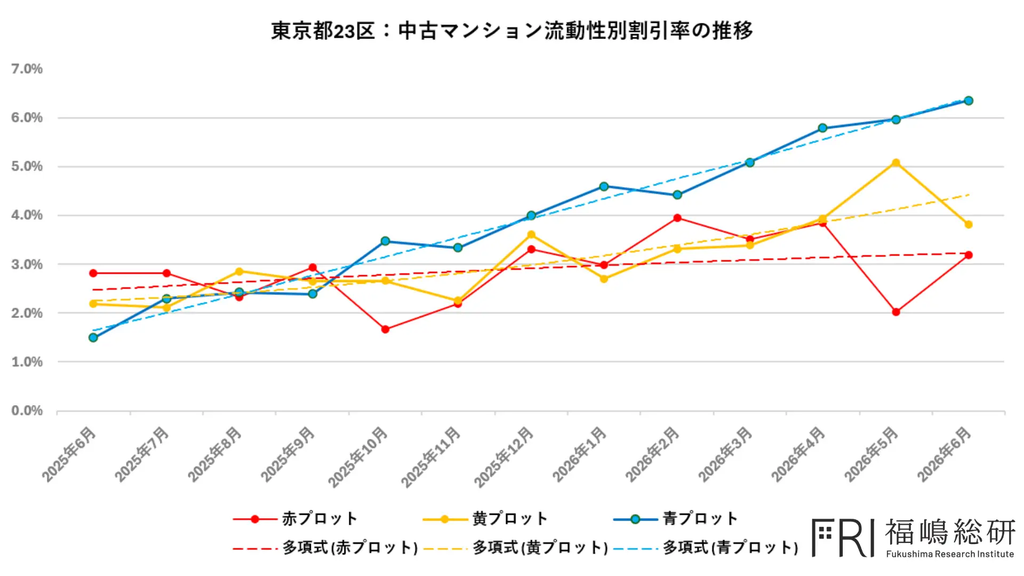
調査資料では、個別マンションを在庫の推移に応じて分類し、販売終了までの値下げ率を比較している。在庫が増加傾向にあるマンション群では、在庫が減少傾向にあるマンション群と比較して、販売終了までの値下げ率が相対的に高い傾向が確認されている。
この結果は、在庫の積み上がりと価格調整が同時に生じている可能性を示すものである。現在の価格水準で購入者が十分に現れなければ、売主は販売期間の長期化に直面し、成約を目指して売り出し価格を見直す場合がある。その過程で値下げ率が高まることは、価格と市場の評価との間に乖離が存在する可能性を示唆する。
一方、在庫が減少傾向にあるマンションでは、供給された物件が市場で吸収されている可能性がある。そのため、値下げの必要性が相対的に小さくなる場合も考えられる。ただし、在庫減少が需要の強さを直接証明するわけではなく、売り出し件数の減少や販売取り下げなどの影響も考慮する必要がある。
4.3 在庫動向を用いた比較評価
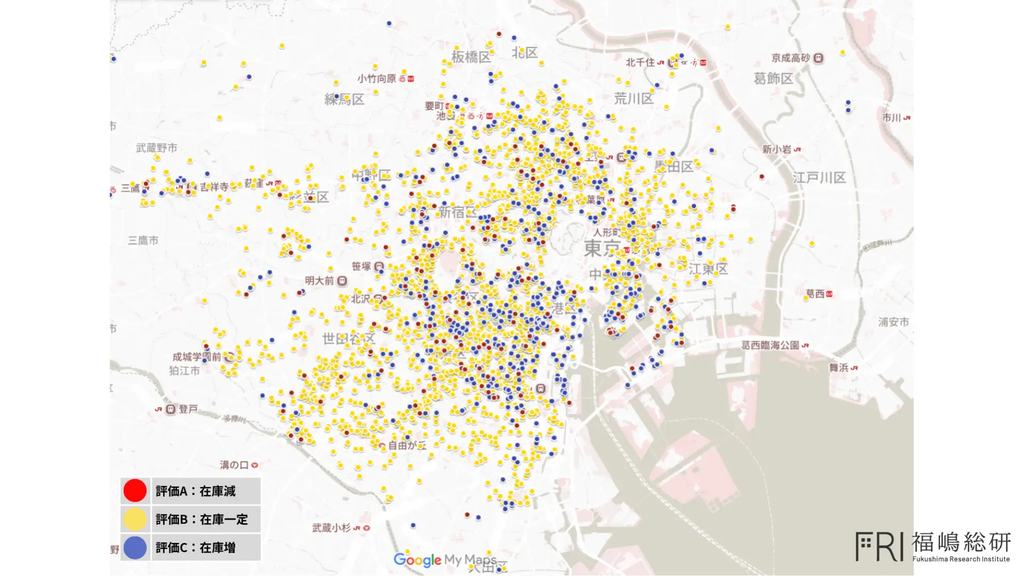
調査資料では、マンションごとの在庫推移を地図上で可視化し、在庫減少傾向、横ばい傾向、増加傾向を区別している。このような可視化は、地域全体の平均価格だけでは把握しにくい、個別マンション間の違いを確認するうえで有用である。
市場全体の価格が上昇していても、すべてのマンションが同程度に評価されるとは限らない。同様に、市場全体が停滞している局面であっても、需要に対して供給が限られるマンションでは、比較的安定した流動性が維持される可能性がある。したがって、市場全体の動向と個別マンションの動向を分けて分析することが重要である。
5.マンション購入における流動性評価の意義
以上の分析から、マンション購入においては、価格の絶対水準だけでなく、購入対象が市場でどのように受け入れられているかを把握することが重要であると考えられる。
将来の価格下落を待つ戦略には不確実性が伴う。仮に購入価格が下落したとしても、住宅ローン金利が上昇していれば、総返済額の面で期待したメリットが得られない可能性がある。また、物価や建築費の上昇が続く場合には、新築価格が大きく下落せず、中古価格も横ばいで推移することが考えられる。
これに対して、個別マンションの在庫推移を確認することは、現在の価格水準に対する市場の反応を把握するための一つの手段となる。在庫の継続的な増加と値下げ率の上昇が同時にみられる場合には、価格調整の可能性を慎重に検討する必要がある。一方、在庫が安定または減少している場合には、物件が市場で一定程度吸収されている可能性がある。
ただし、在庫の少なさだけを根拠として購入を判断することも適切ではない。流通量が少ない理由には、需要の強さだけでなく、売り出し物件自体が少ないことも含まれる。さらに、在庫が減少していても、売り出し価格が周辺相場に比べて過度に高い場合には、購入後の資産価値が維持されるとは限らない。
したがって、流動性の評価は、立地、駅距離、築年数、専有面積、間取り、眺望、管理状態、管理費、修繕積立金などの要素と組み合わせて行う必要がある。特に、建物の維持管理や長期修繕計画、修繕積立金の状況は、将来的な維持費用や市場評価に関係する可能性がある。マンション管理適正評価制度などの外部情報も、管理状況を確認する際の参考資料となる。
6.分析上の限界と今後の課題
本稿の分析には、いくつかの限界がある。第一に、対象は東京都23区に所在する売出価格平均8,000万円以上のマンションであり、他の地域や価格帯にそのまま一般化することはできない。第二に、在庫の増減と値下げ率の関係が確認されたとしても、両者の因果関係が直接証明されたわけではない。立地、築年数、物件規模、管理状態などの違いが結果に影響している可能性がある。
第三に、在庫の減少や販売終了が、必ずしも成約の成立や資産価値の上昇を意味するとは限らない。今後は、実際の成約データ、販売期間、新規売り出し件数、価格改定の回数などを組み合わせ、物件属性を統制した分析を行うことが望ましい。また、複数期間にわたる観察を通じて、在庫動向が将来の成約価格や販売期間をどの程度説明できるかを検証することも課題である。
7.結論
本稿では、マンション購入における「買い時」という概念を再検討し、市場全体の価格変動を予測することと、個別マンションの流動性を評価することの違いを整理した。マンション価格には、金利上昇や需要減退などの下落要因と、インフレや建築費上昇などの価格下支え要因が同時に作用するため、価格が下落する時期を正確に予測することは困難である。
これに対して、個別マンションの在庫推移と値下げ率を継続的に確認することは、供給と需要の関係や価格調整の兆候を把握するための有用な手段となり得る。特に、在庫の増加と値下げ率の上昇が併存する場合には、現在の価格と市場評価との間に乖離が生じている可能性がある。
もっとも、流動性はマンションの価値を決定する唯一の要因ではない。立地や建物の状態、維持管理、購入者自身の資金計画などを総合的に考慮する必要がある。今後のマンション購入では、市場全体の価格下落を待つことだけに依存せず、個別物件の需給動向と価格の妥当性を検証する姿勢が重要である。
すなわち、購入判断の中心を「いつ買うか」から「何を買うか」へと移し、購入後の居住価値と将来の売却可能性の双方を検討することが、合理的なマンション選択につながると考えられる。