1.はじめに
東京23区のマンション市場では、価格上昇が続いてきた一方、足元では中古物件の在庫増加や価格調整など、これまでとは異なる動きが見られるようになっている。特に中央区の湾岸エリアは、勝どき、晴海、月島、豊海などを中心にタワーマンションが集積し、これまで「売りに出せば売れる」市場として認識されることも多かった地域である。
しかし、現在の市場を在庫数と在庫回転率の推移から捉えると、タワーマンション市場を一括りに評価することは適切ではない。なぜなら、同じ湾岸エリアのタワーマンションであっても、実際に居住することを目的とした「実需物件」と、賃貸中の状態で売買される「投資用・オーナーチェンジ物件」とでは、在庫の増加後における流動性に明確な違いが確認されるためである。
本稿では、マンションリサーチ株式会社による中央区所在の中古タワーマンションを対象とした分析をもとに、実需市場と投資用市場の違いを整理する。特に、在庫が増加しているにもかかわらず、投資用・オーナーチェンジ物件では比較的流動性が維持されている点に注目し、その背景にある価格形成の違いについて考察する。
2.調査概要
本分析では、中央区に所在する中古タワーマンションを対象として、2023年1月から2026年までの期間における市場動向を調査している。サンプル事例数は9,063件であり、一般に公開されている中古マンションの売り出しデータを収集し、独自の統計手法によって分析・集計したものである。
分析上、重要な指標となるのが「在庫数」と「在庫回転率」である。在庫回転率は、一定期間に存在する在庫に対して、どの程度の物件が販売されたのかを示す指標であり、市場に存在する売り物件がどの程度のペースで売買されているかを把握するための指標として位置付けられる。一般に、在庫回転率が高いほど、在庫に対する販売の進み方が速く、市場における需要の吸収力が高い状態にあると考えられる。
3.中央区湾岸で進む中古タワーマンションの在庫増加
中央区湾岸のタワーマンション市場では、2024年頃を境として中古物件の在庫が大きく増加している。これは実需物件だけに限られた現象ではなく、投資用・オーナーチェンジ物件にも共通して確認される動きである。すなわち、現在の湾岸タワーマンション市場では、売り物件そのものが増加していることが大きな特徴となっている。
ただし、在庫が増えたという事実だけから、市場の流動性が低下したと判断することはできない。重要なのは、増加した在庫がその後どのように推移し、同時に在庫回転率がどのように変化しているかである。
この点において、実需市場と投資用市場では明確な違いが生じている。
4.実需タワーマンションでは在庫増加と回転率低下が同時進行
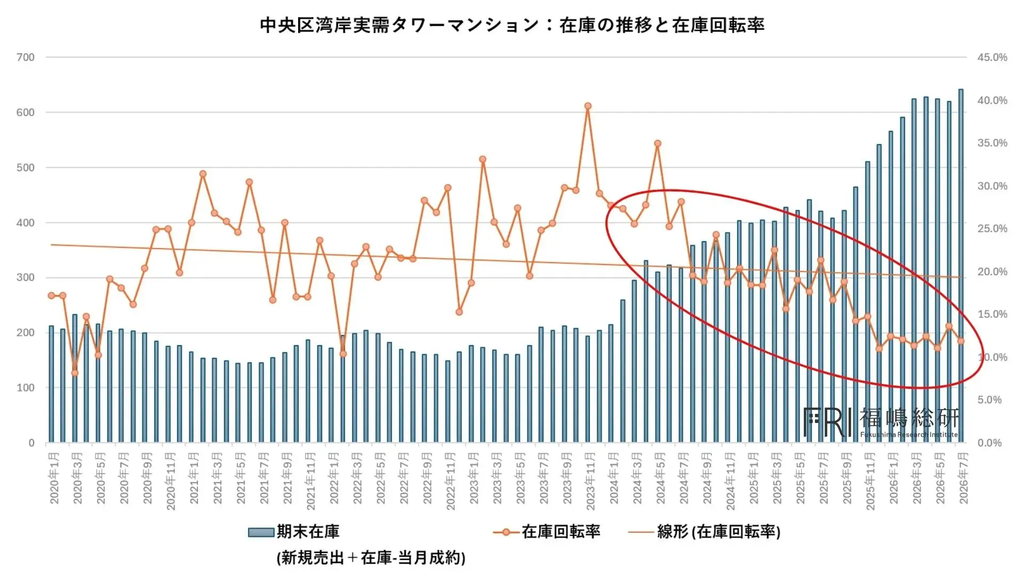
中央区の実需タワーマンションでは、2024年頃から在庫数が大きく増加し、その後も高い水準で推移している。一方で、在庫回転率は在庫増加と歩調を合わせるように低下している。
この動きは、単に「売り物件が増えた」という現象とは意味が異なる。在庫が増加しているにもかかわらず、販売されるペースが低下しているのであれば、市場に供給される物件を買い手が以前と同じ速度で吸収できなくなっている可能性があるためである。
すなわち、実需市場では供給量の増加と需要の吸収力低下が同時に発生していると考えられる。売主側から見れば、これまで成立していた価格水準を維持したまま売却を待つことが難しくなりつつある市場環境である。
特にタワーマンションでは、同一マンション内や近隣マンションに類似した住戸が複数存在する。専有面積、間取り、階数、方角などの条件が近い物件が同時に売り出されれば、買主は複数の選択肢を比較できる。その結果、売却を急ぐ売主は競合物件との差別化を図るため、価格の引き下げを選択する可能性が高まる。
こうした価格調整が市場内で連鎖すれば、在庫の増加と流動性低下が価格に波及する構造が形成される。原資料が示す急激な値下げの動きも、こうした在庫と流動性の変化との関連から捉えることができる。
【図1】中央区・実需タワーマンションの在庫数と在庫回転率の推移
出典:福嶋総研
5.投資用・オーナーチェンジ物件は在庫増加後も流動性を維持
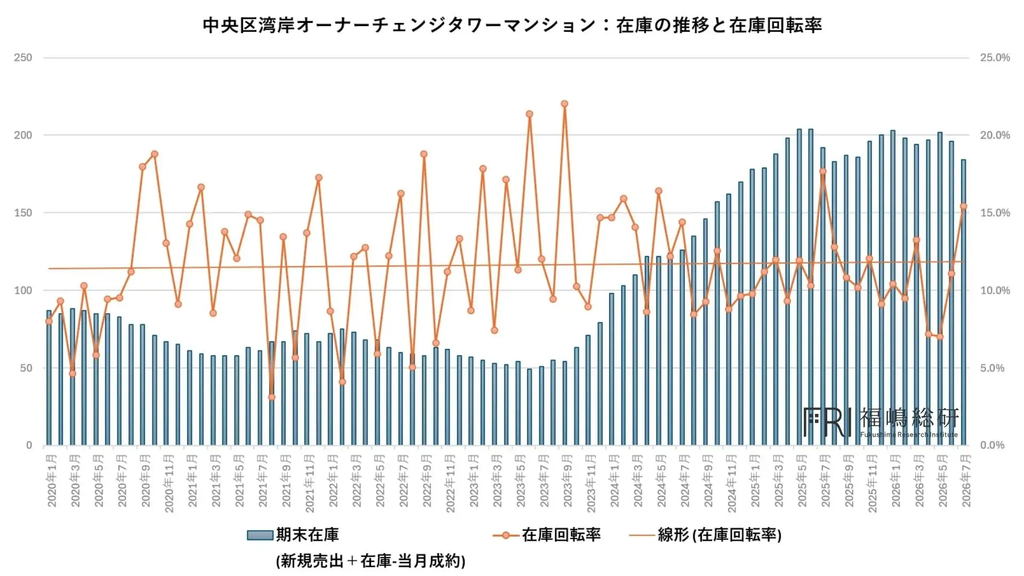
一方、賃貸中の状態で売買される投資用、いわゆるオーナーチェンジのタワーマンションについても、2024年頃から在庫は大きく増加している。したがって、「投資用だから在庫が増えていない」という状況ではない。タワーマンション市場全体として、売り物件が増加している点は実需市場と共通している。
しかし、その後の推移には大きな違いがある。投資用タワーマンションの在庫は2024年頃から増加したものの、2025年5月頃をピークとして、その後はおおむね横ばいで推移している。実需物件のように、その後も在庫が増え続けているわけではない。
さらに注目すべきなのが在庫回転率である。投資用タワーマンションでは一定の変動が見られるものの、実需物件ほど大幅な低下は確認されず、比較的安定した推移を示している。つまり、投資用市場では在庫が増加した後も、市場に出てきた物件が一定のペースで売買されている可能性がある。
この結果は、「在庫増加=売れない」という単純な関係が成立しないことを示している。
【図2】中央区・投資用タワーマンションの在庫数と在庫回転率の推移
出典:福嶋総研
6.流動性を左右する「価格の決まり方」の違い
実需と投資用で市場動向に差が生じる背景として、価格形成の仕組みの違いが挙げられる。
実需物件では、購入者自身が居住することを前提とするため、駅からの距離、眺望、階数、間取り、室内状態、周辺環境など、多様な要素が価格判断に影響する。価格が適正であるかどうかは、購入者の住宅ニーズや生活イメージとも密接に関係する。
これに対してオーナーチェンジ物件では、すでに入居者が存在し、賃料収入が発生している。そのため投資家は、物件そのものの居住性だけではなく、そこから得られる収益を重要な判断材料とする。収益還元法などによって将来得られる収益を基準に価格を評価することができるため、実需物件とは異なる価格形成が行われる。
この違いは、同一マンション内の住戸価格にも表れる。同程度の専有面積を持つ住戸であっても、賃料水準が異なれば投資家から見た収益性は変化する。さらに、管理費、修繕積立金、固定資産税、賃貸借契約の内容や期間、将来的な賃料改定の可能性なども収益性に影響する。
したがって、オーナーチェンジ物件では「同じマンションだから同じ価格」という考え方は成立しにくい。物件自体の価値に加えて、「その住戸が現在どの程度の収益を生み出しているか」が価格を左右するためである。
7.投資用市場では「割安物件」を見つける余地がある
こうした価格形成の違いは、現在の市場環境において投資用物件の流動性を支える要因となっている可能性がある。
実需の場合、購入者は「自分がこの物件に住みたいか」という感覚的な評価を含めて物件を比較する。そのため、価格が高すぎると判断された場合には、購入そのものを見送るという選択が生じやすい。
一方、投資用物件では、物件価格と賃料収入から収益性を一定程度定量的に比較することができる。そのため、市場に出ている物件を一件ずつ精査すれば、価格と収益のバランスから相対的に割安と判断できる物件を見つけられる可能性がある。
もっとも、利回りだけを見て投資判断を行うことは適切ではない。現在の賃料が市場相場に対して高すぎないか、将来的に賃料が下落する可能性はないか、修繕積立金が上昇する可能性はないか、さらに物件固有のリスクが存在しないかなど、多面的な確認が必要である。
それでも、収益という比較的明確な基準によって物件を比較できる点は、実需市場にはない投資用市場の特徴である。このことが、在庫増加後も一定の流動性が維持される背景の一つと考えられる。
8.「在庫が増えた」という事実だけでは市場を判断できない
今回の分析から得られる重要な示唆は、「在庫増加」という一つの指標だけでは、市場の状態を正確に判断できないという点である。
中央区湾岸のタワーマンションでは、実需、投資用の双方で在庫が増加している。しかし、実需市場では在庫増加と在庫回転率低下が同時に進行しているのに対し、投資用市場では在庫が一定水準で横ばいとなり、在庫回転率も比較的安定している。
この違いは、同じ「在庫増加」という現象であっても、その背景にある需要構造が異なることを示唆している。
実需市場では、価格上昇によって購入可能な層が限定される一方、売主側には過去の価格上昇を踏まえた高値への期待が残っている可能性がある。その結果、売主が希望する価格と、買主が受け入れられる価格との間に乖離が生じ、売り出し物件が市場に滞留しやすくなる。
これに対し投資用市場では、賃料収入という収益源を基準として物件を比較できるため、価格と収益性のバランスが取れた物件については、在庫が増加している局面でも投資家から選択される余地が残されていると考えられる。
9.今後の湾岸タワーマンション市場を見る視点
今後、中央区湾岸のタワーマンション市場を分析する際には、「価格が上昇した」「在庫が増加した」「値下げが増えた」といった表面的な数値だけを追うのでは不十分である。
重要なのは、誰が売り手であり、誰が買い手であるのか、そしてどのような基準によって価格が形成されているのかという点である。
実需市場については、在庫回転率の低下が今後どこまで続くのか、現在積み上がっている在庫がどの程度価格調整を受けるのかが重要な観察ポイントとなる。一方、投資用市場については、物件価格と賃料のバランス、すなわち収益性が今後どのように変化するかを確認する必要がある。
また、オーナーチェンジ物件を検討する場合には、表面的な利回りだけではなく、賃料の妥当性、管理費・修繕積立金などのコスト、賃貸借契約の条件、将来的な収益変化まで含めて評価することが求められる。
10.まとめ
中央区湾岸のタワーマンション市場では、2024年頃から実需、投資用の双方で在庫が増加している。しかし、その後の市場動向を見ると、両者の流動性には明確な違いが確認される。
実需タワーマンションでは、在庫増加と在庫回転率低下が同時に進行しており、供給に対して需要の吸収力が追いついていない可能性が示される。これに伴い、競合物件との比較が強まり、売却を急ぐ売主による価格調整が生じやすい市場環境となっている。
一方、投資用・オーナーチェンジ物件でも在庫は増加したものの、2025年5月頃をピークとしてその後はおおむね横ばいで推移し、在庫回転率も実需ほど大きく低下していない。これは、投資用物件では賃料収入や収益性という比較的明確な評価軸が存在し、価格と収益のバランスが取れた物件については、在庫増加局面でも投資家から選択される余地があることを示唆するものである。
したがって、これからの湾岸タワーマンション市場を評価するうえでは、「タワーマンション」というカテゴリーだけで判断するのではなく、実需なのか投資用なのかを区別することが重要である。そのうえで、現在の価格が何によって形成されているのか、そして市場に存在する在庫がどの程度の速度で売買されているのかを確認する必要がある。
マンション市場を読み解く際に重要なのは、単純な価格の上昇・下落ではない。「在庫が増えたのか」だけではなく、「増えた在庫が売れているのか」「誰がその物件を買うのか」「どのような価値基準で価格が決まっているのか」まで見ることが、今後ますます重要になると考えられる。
特に中央区湾岸のように、同一エリア内に多数のタワーマンションが存在する市場では、物件ごとの差異がこれまで以上に顕在化する可能性がある。今後の市場分析においては、エリア単位の人気や過去の価格上昇率だけではなく、在庫回転率、収益性、価格調整の動きなどを組み合わせ、個別物件の流動性を見極める視点が求められるのである。
調査出典
マンションリサーチ株式会社「在庫増加でも流動性を維持? 湾岸タワマンはオーナーチェンジに注目」
2026年8月28日公表。
調査対象:中央区に所在する中古タワーマンション
サンプル事例数:9,063件
出典:福嶋総研