News
湾岸マンション「10%値下げ」は通過点か? 金利上昇で問われる本当の適正価格
調査期間:2023年1月~2026年6月
調査機関:マンションリサーチ株式会社
調査対象:中央区・江東区の中古マンション
サンプル事例数:106,877事例
調査方法:公開されている中古マンションの売出情報を収集し、統計処理を施して集計しました。
昨今の中古マンション市場では、「港区の高額マンションや湾岸エリアのタワーマンションは価格調整局面に入った」と言われることが増えてきました。実際にニュースなどでも、高額マンションの値下げや販売期間の長期化が取り上げられる機会が増え、市場の変化を実感している方も多いのではないでしょうか。
確かに港区や中央区、江東区の湾岸エリアでは、これまで全国でも突出した価格上昇を続けてきました。特に大型のタワーマンションは、居住目的だけではなく国内外の投資マネーの流入先となり、実需だけでは説明できないほどの価格上昇を見せました。円安や超低金利、都心部の新築供給不足なども追い風となり、「多少高くてもさらに値上がりする」という期待感が市場全体を支配していた時期が続いていたと言えるでしょう。
しかし、そのような価格形成が長期間続いた結果、2024年中盤頃から市場には大きな変化が現れ始めます。特に高額帯の大型マンションを中心に売り出し件数が急増し、それまで低水準で推移していた在庫が急激に積み上がるようになりました。
これは、これまで「売ればすぐ売れる」と考えていた所有者が利益確定を目的に売却へ動き始めた一方で、その価格を受け入れられる買い手が減少し始めたことを意味しています。つまり、価格は高止まりしたままでも、市場の流動性は徐々に低下し始めていたのです。
以下のグラフは、中央区・江東区の湾岸エリアにおける中古マンション在庫の推移を示したものです。
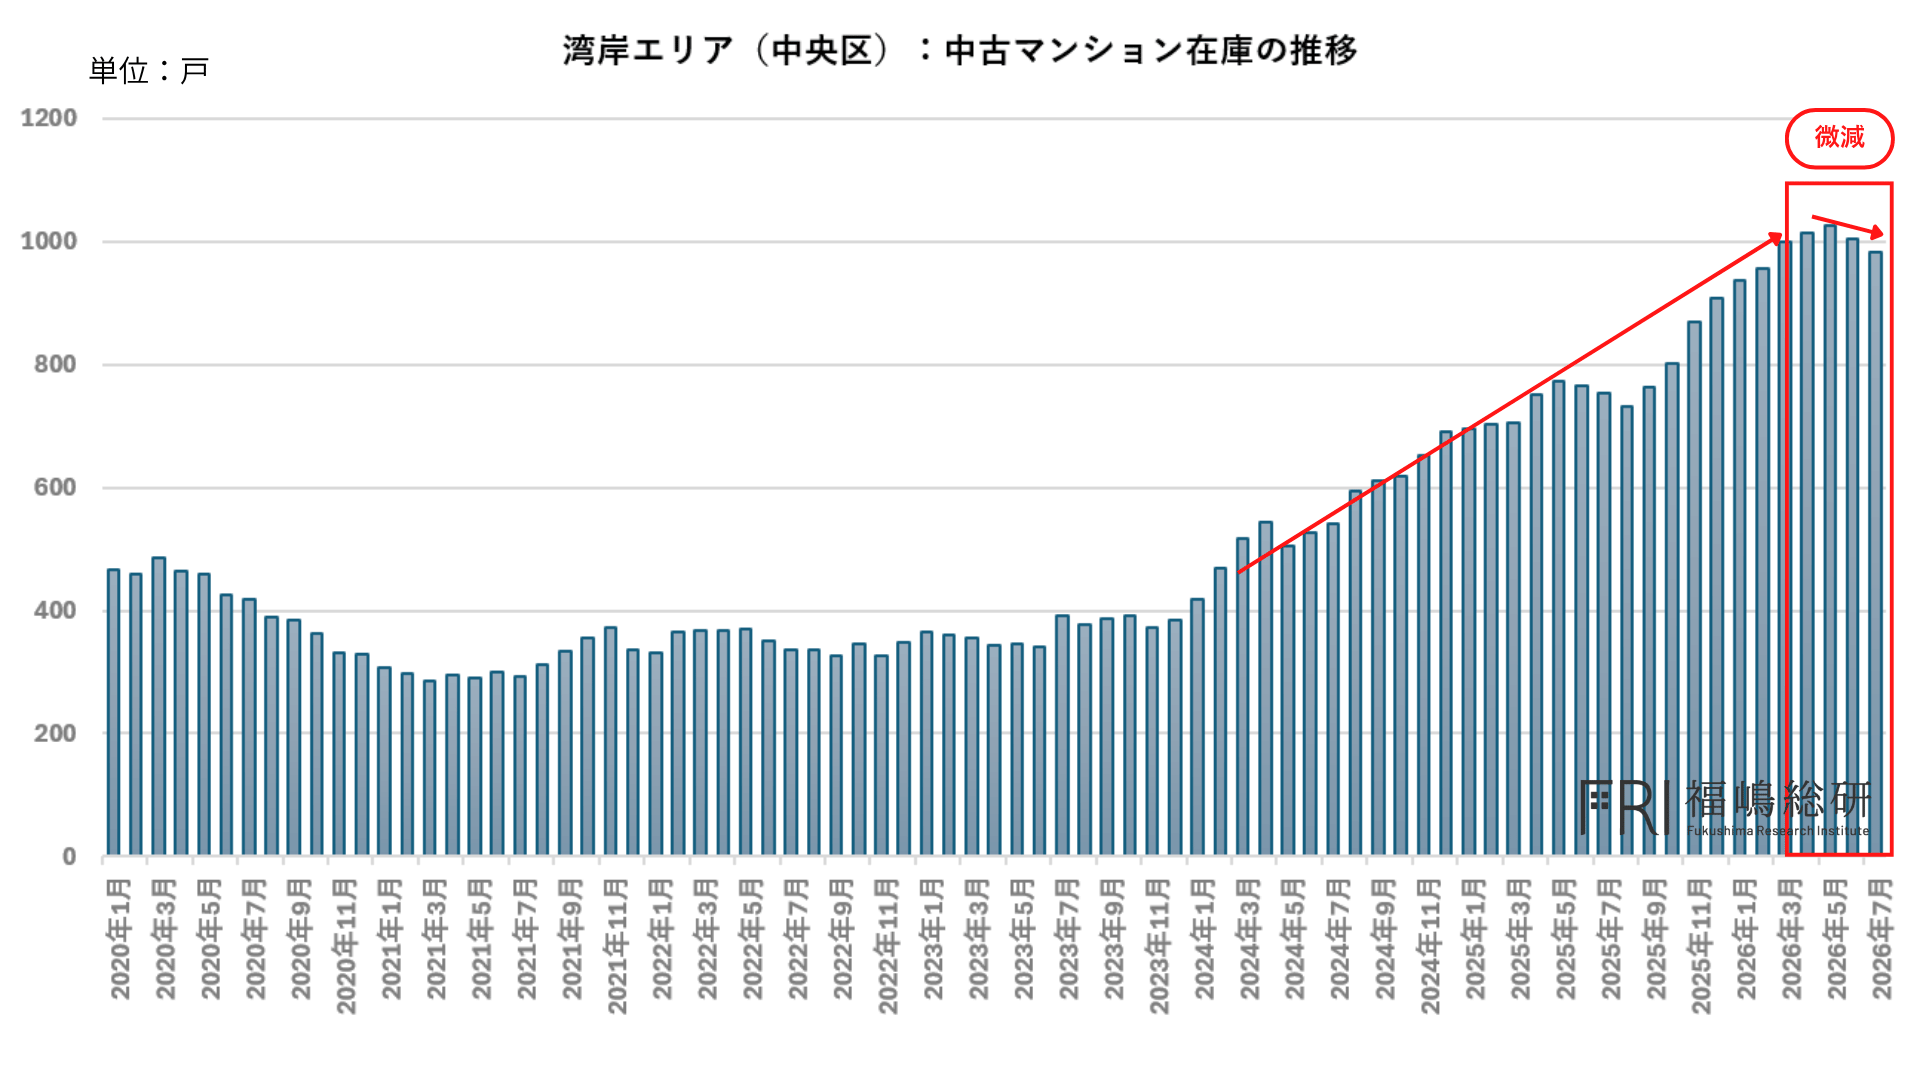
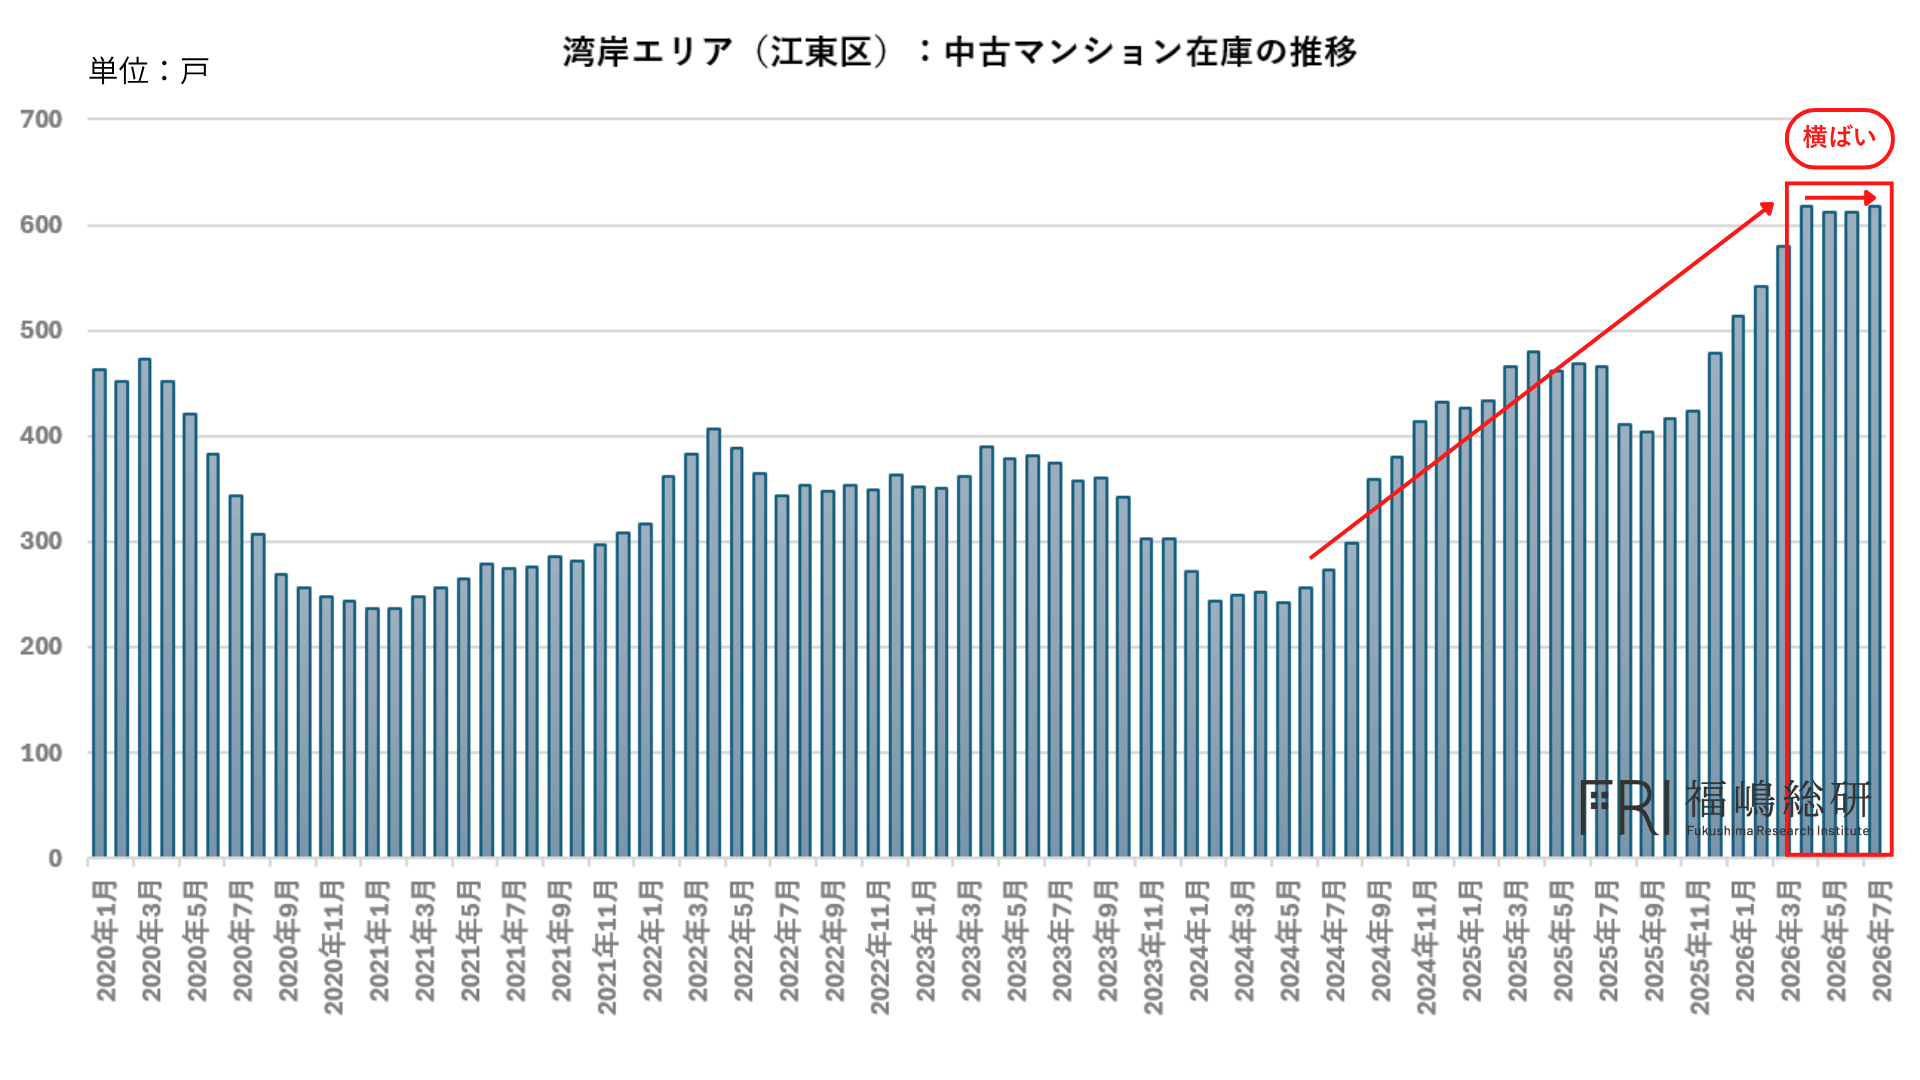
確かに両エリアとも2024年中盤以降は在庫が急激に増加しています。しかし、直近の推移を見ると、その増加ペースは徐々に落ち着き、現在では横ばい、あるいは微減へと転じています。
この結果だけを見ると、「市場は回復し始めた」と受け取ることもできます。しかし、実際にはそのような単純な話ではありません。
市場の実態を把握するためには、在庫件数だけではなく、成約価格がどのように決まっているかを見る必要があります。
各月の成約時における値下げ率を分析すると、2025年後半以降、湾岸エリアでは売主同士の価格競争が急速に激しくなっていることが分かります。
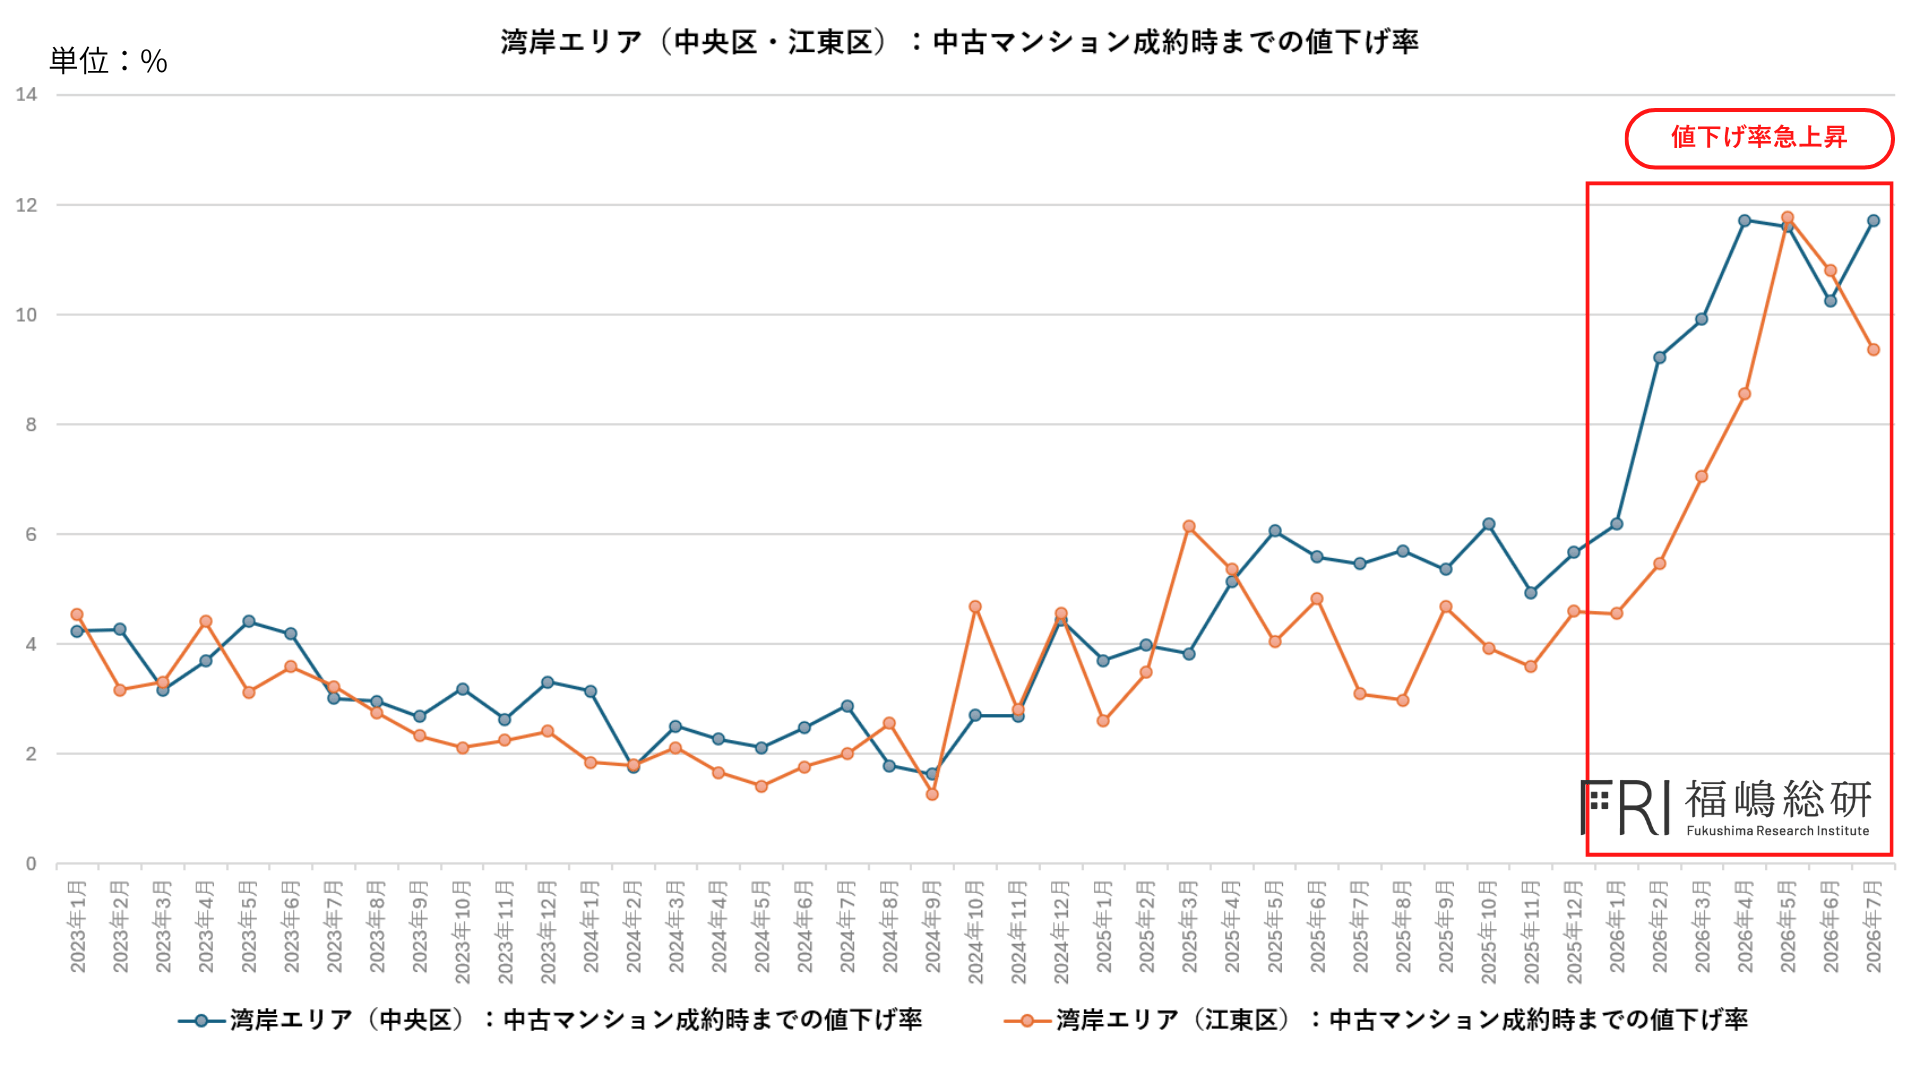
現在では平均して10%を超える値下げを経て成約するケースが一般化しており、これまで強気だった売主も価格を修正しなければ売却できない状況になっています。
つまり、在庫が横ばい、あるいは微減となったのは需要が急回復したからではありません。多くの売主が価格を大きく引き下げた結果として、ようやく成約が成立するようになったためです。
これは市場分析を行う上で非常に重要なポイントです。在庫件数だけを見ると改善しているように見える市場でも、実際には価格調整が進んで初めて取引が成立しているケースは少なくありません。
したがって、現在の湾岸エリアでは、売り出し価格ではなく、そこから約10%値下げした価格帯が市場参加者に受け入れられる水準、すなわち現在の実勢価格になっていると考えられます。
では、なぜこのような変化が2024年中盤から始まったのでしょうか。
その大きな要因として考えられるのが、日本銀行によるゼロ金利政策の解除です。
2024年に政策金利が0.25%へ引き上げられ、日本は「金利のある時代」へ移行しました。このタイミングと、高額マンションの在庫増加が始まった時期はほぼ一致しています。
政策金利が上昇すると、住宅ローン金利も時間差で上昇します。特に湾岸エリアのように1億円を超える高額マンションが多い市場では、借入額が大きいため、わずかな金利上昇でも毎月の返済額や総返済額に与える影響は非常に大きくなります。
その結果、実需層の購入可能価格は低下し、これまで購入できていた層の一部が市場から離脱します。
影響を受けるのは実需層だけではありません。
湾岸エリアは国内外の投資家からも高い人気を集めてきましたが、金利上昇局面では投資家も慎重になります。
借入コストの上昇によって投資利回りは低下し、将来の値上がり期待も徐々に縮小します。その結果、これまで価格を押し上げてきた投資需要も以前ほど積極的ではなくなっています。
つまり、湾岸エリアでは実需・投資需要の双方が弱まりやすい構造となっており、その影響が他エリアよりも顕著に現れていると言えるでしょう。
さらに、日本銀行は今後も政策金利を段階的に引き上げる可能性があります。
住宅ローン金利がさらに上昇すれば、購入できる層はさらに限定され、市場の流動性は一段と低下することが考えられます。
現在平均で約10%の値下げが行われていますが、これは現時点の金利環境に対応するための第一段階の価格調整と考えることもできます。
仮に今後も金利上昇が続けば、市場が再び十分な流動性を取り戻すためには、現在以上の価格調整が必要になる可能性は十分あります。
今後の湾岸マンション市場を分析する上で重要なのは、単純に価格が上がったか下がったかではありません。
「どの程度値下げすれば成約しているのか」「販売期間は短くなっているのか」「価格調整を伴わずに在庫が減少しているのか」といった流動性の変化を確認することが、市場の本当の姿を把握する上で欠かせません。
湾岸エリアでは、これまでのように価格だけが上昇する局面から、市場参加者が受け入れられる価格まで調整しながら流動性を回復させる局面へと移行しています。
これからのマンション市場では、「いくらで売り出しているか」ではなく、「いくらで売れ、どれだけスムーズに取引されているか」が資産価値を判断する重要な指標となるでしょう。価格の高さだけで市場を評価する時代から、流動性を重視して市場を分析する時代へと変化しつつあります。
筆者プロフィール
福嶋 真司(ふくしましんじ)
マンションリサーチ株式会社
データ事業開発室
不動産データ分析責任者
福嶋総研
代表研究員
早稲田大学理工学部経営システム工学科卒。大手不動産会社にてマーケティング調査を担当後、
建築設計事務所にて法務・労務を担当。現在はマンションリサーチ株式会社にて不動産市場調査・評価指標の研究・開発等を行う一方で、顧客企業の不動産事業における意思決定等のサポートを行う。
福嶋総研 公式WEBサイト
https://mansionresearch.co.jp/fri/
リリース本文へ(PRTIMES)