―価格高騰と金利上昇がもたらす「購入可能価格」の変化
1.はじめに
東京都23区の中古マンション市場では、これまで継続してきた価格上昇局面に変化が生じ始めている。特に注目されるのは、単純な成約価格の上昇・下落ではなく、売り出された中古マンションが成約に至るまでの期間や、成約に際して必要となる値下げ幅といった「流動性」の変化である。
マンションリサーチ株式会社が2024年1月から2026年8月までに東京都23区で流通した中古分譲マンションを対象として分析したところ、都心部を中心に、値下げ率の上昇と販売日数の長期化が確認される。これは、売主が当初設定した価格のままでは買い手を確保しにくくなっていることを示す動きである。
背景には、マンション価格の高騰に加え、住宅ローン金利の上昇がある。価格が上昇する一方で金利も上昇すれば、購入者が借り入れ可能な金額や、毎月の返済負担に対する許容範囲は変化する。その結果、売主が希望する価格と購入者が実際に支払える価格との間に乖離が生じ、市場における流動性が低下する可能性がある。
もっとも、この変化は東京都23区全体で一様に発生しているわけではない。特に千代田区、中央区、港区、新宿区、渋谷区からなる都心5区と、それ以外の18区では、値下げ率や販売日数の推移に異なる特徴が見られる。本稿では、これらの違いを整理し、現在の中古マンション市場において「買える価格」がどのように変化しているのかを考察する。
2.調査概要と分析方法
本分析の対象期間は2024年1月から2026年8月までであり、東京都23区に所在する中古分譲マンションを分析対象とした。対象となった事例は60,695件である。
分析にあたっては、市場に流通している中古物件の売り出しデータを網羅的に収集し、独自の統計ロジックに基づいて集計・分析を行った。特に本稿では、成約価格そのものだけではなく、成約に至るまでに発生した値下げ率と販売日数に着目する。
中古マンション市場において、売り出し価格は必ずしも実際の市場価値を直接示すものではない。売主が高い価格で売り出していても、買い手が現れなければ成約には至らない。一方、価格を引き下げることで短期間に成約するのであれば、価格調整によって市場の流動性が維持されていると考えることができる。
したがって、値下げ率と販売日数を組み合わせて観察することは、表面的な価格推移だけでは把握しにくい市場の需給関係を捉えるうえで有効である。
3.都心5区における流動性低下
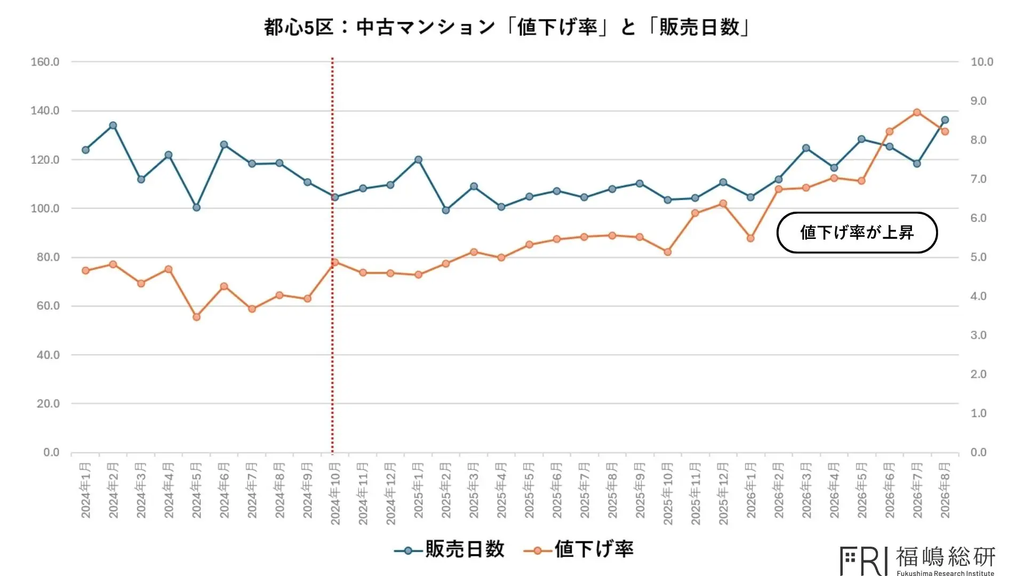
まず、千代田区、中央区、港区、新宿区、渋谷区の都心5区について分析する。
都心5区では、2024年中旬にマイナス金利政策が終了し、長期間続いてきた低金利環境から転換した。その後、政策金利が0.25%へ引き上げられた時期を境として、成約に至るまでの値下げ率が上昇する動きが見られる。
さらに特徴的なのは、値下げ率の上昇に遅れる形で販売日数も伸びている点である。
値下げ率の上昇は、売主が当初設定した価格では購入者を確保することが難しくなり、成約のために価格を調整する必要性が高まっていることを示す。一方で、その値下げを行っても販売日数が長期化しているのであれば、単純に「少し価格を下げれば売れる」という市場環境から変化している可能性がある。
すなわち、現在の都心5区では、売主が価格を調整しても、購入者が納得できる水準に到達するまで一定の時間を要する状況が形成されつつあると考えられる。
実際に2026年8月の都心5区では、2024年1月以降の期間と比較して、値下げ率、販売日数ともに最高水準となった。このことは、価格水準そのものだけではなく、物件を売却するための難易度が高まっていることを示唆するものである。
4.流動性低下にもかかわらず価格が維持される要因
一方、都心5区では流動性が低下しているにもかかわらず、平均成約価格は長期間にわたり上昇を続けてきた。この点は、現在の市場を理解するうえで重要な論点である。
平均成約価格は2026年1月頃まで上昇を続け、その後は1億2,000万円前後を中心として横ばいに推移している。すなわち、売れにくさが強まっている一方で、成約価格が大幅に低下する状況には至っていない。
その背景の一つとして、高額物件を購入する富裕層の存在が考えられる。都心5区、特に港区や渋谷区などでは、一般的な住宅ローン利用者だけでなく、国内外の富裕層が購入主体となるケースが存在する。
こうした購入者は、一般的な住宅ローンの借入可能額や所得水準だけでは説明できない購買力を有する。そのため、一般的な住宅ローン利用者の購入力が低下している場合であっても、高額帯の物件については一定の需要が残り、平均成約価格が下がりにくい状況が形成される可能性がある。
しかし、平均成約価格が維持されていることと、市場全体の流動性が維持されていることは同義ではない。むしろ、高額物件を購入できる一部の層によって価格水準が支えられる一方、一般的な購入者にとっては価格水準が手の届きにくいものとなることで、市場内部の二極化が進行している可能性がある。
したがって、都心5区の市場を評価する際には、平均価格のみを見るのではなく、どの価格帯で成約が成立しているのか、また売却までにどの程度の価格調整を必要としているのかを確認する必要がある。
5.都心5区以外の18区における価格調整
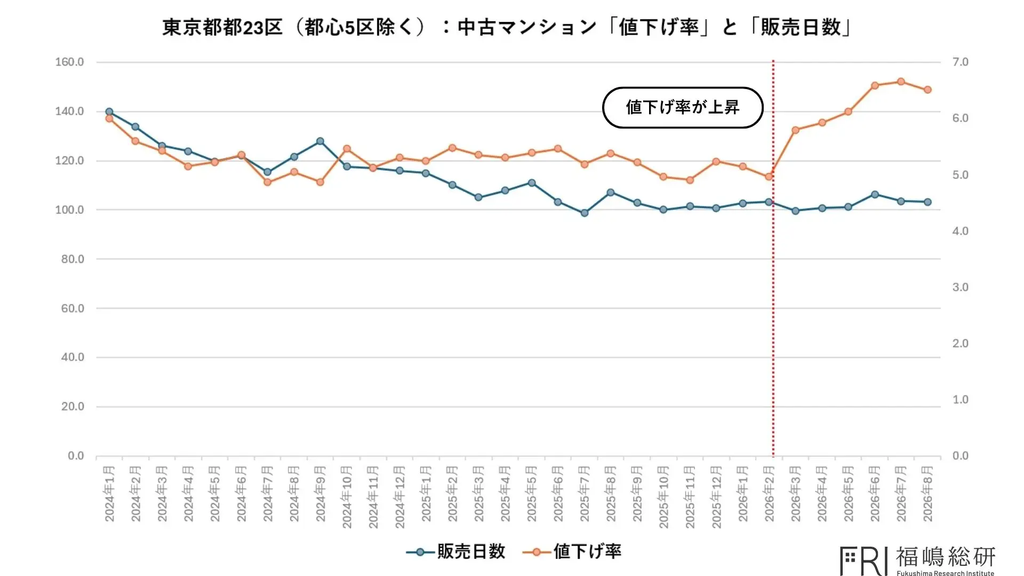
都心5区を除く18区では、異なる動きが確認される。
2026年2月頃までは、値下げ率、販売日数ともに比較的低い水準で横ばいに推移していた。しかし、その後は値下げ率が大きく上昇し、2026年8月には2024年1月以降で最高水準となった。
ただし、都心5区との違いは、値下げ率の上昇と販売日数の関係にある。
都心5区では値下げ率の上昇と販売日数の長期化が同時に進んでいるのに対し、その他18区では、価格を引き下げることによって一定程度の流動性が維持されていると考えられる。
これは、売主が購入者の予算に合わせて価格を修正すれば、依然として成約につながる余地が存在することを示している。言い換えれば、都心5区以外では、購入者の「買える価格」が価格形成に反映され始めていると考えられる。
6.成約価格の分布から見る「買える価格」
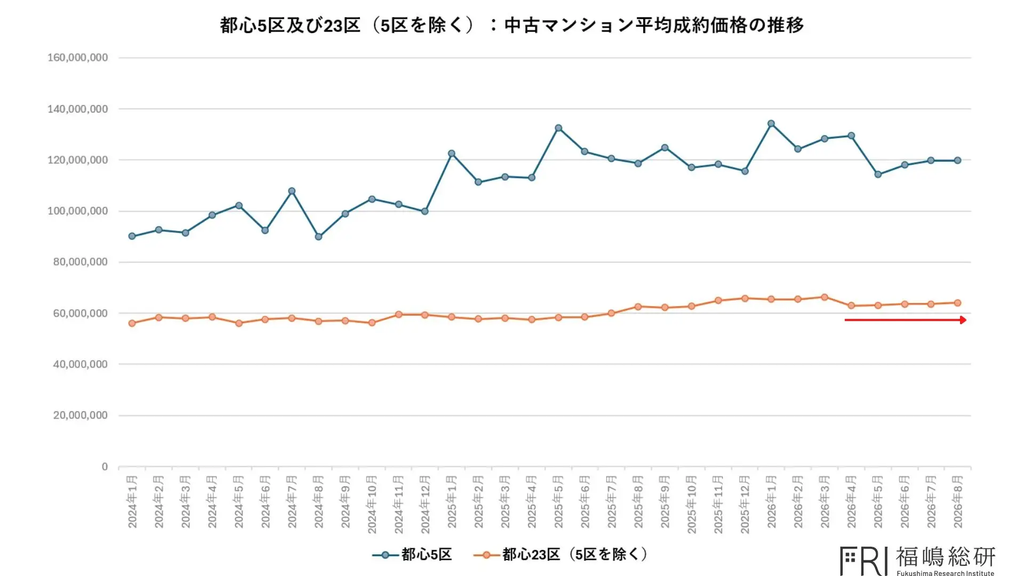
この点をさらに検討するため、都心5区を除く18区の平均成約価格を見ると、2026年3月頃をピークとして、4月以降はおおむね6,300万円前後で横ばいに推移している。
ここで重要なのは、単に平均価格の上昇が止まったという事実だけではない。成約価格の分布を見ると、2026年7月時点で6,000万円未満の成約件数が全体の54%を占めている。また、8,000万円未満まで範囲を広げると72%に達する。
この結果から、都心5区を除く東京都23区では、実際の成約が比較的低い価格帯に集中していることが分かる。特に8,000万円未満に成約の約4分の3が集中していることは、現在の購入者が受け入れられる価格帯を考えるうえで重要な材料である。
平均成約価格が6,300万円前後で推移していることと合わせて考えると、現在の市場では、売り手が希望する価格ではなく、購入者が住宅ローンや所得を前提として実際に負担できる価格が、成約価格を規定する力を強めている可能性がある。
すなわち、これまでの「いくらで売れるか」を中心とした価格形成から、「購入者はいくらまでなら買えるのか」という価格形成への転換が進んでいると考えられる。
7.金利上昇が購入可能価格に与える影響
今後の市場を考えるうえで、住宅ローン金利の動向は重要な要素である。
マンション価格が同一であっても金利が上昇すれば、購入者が負担する毎月の返済額は増加する。また、金融機関による融資審査では返済負担も考慮されるため、金利上昇は購入者の借入可能額に影響を及ぼす可能性がある。
このため、金利上昇は単純に住宅ローンの毎月返済額を増加させるだけではなく、購入者が住宅取得に充てられる総額そのものを押し下げる可能性がある。
例えば、従来は8,000万円の物件を購入できた層が、金利上昇によって7,000万円程度までしか購入できなくなった場合、8,000万円の物件は従来と同じ条件では成約しにくくなる。その場合、売主が価格を調整すれば成約する可能性がある一方、価格を維持すれば販売期間が長期化することになる。
このような価格と購入可能額の乖離が拡大すれば、値下げ率の上昇、販売日数の長期化、成約価格の上昇鈍化という一連の変化が生じる可能性がある。
8.中古マンション市場における「流動性」の重要性
以上の分析から、現在の東京都23区の中古マンション市場を評価する際には、平均成約価格だけでは不十分であることが分かる。
価格が上昇している場合でも、販売期間が長期化し、成約時の値下げ幅が拡大しているのであれば、市場の流動性は低下している可能性がある。反対に、価格が横ばいであっても、適切な価格設定によって短期間で成約しているのであれば、一定の流動性が維持されていると考えられる。
したがって、現在の市場を把握するためには、「いくらで売り出されているか」だけではなく、「いくらで実際に売れているのか」「どの程度値下げしているのか」「成約まで何日かかっているのか」を同時に確認する必要がある。
特に同じ1億円の中古マンションであっても、短期間で成約する物件と、半年から1年以上市場に残り続ける物件では、市場における実質的な流動性は大きく異なる。現在のように価格水準と金利の双方が上昇する局面では、この違いがより重要になる。
9.結論
東京都23区の中古マンション市場では、価格高騰と金利上昇を背景として、売主と購入者の間に価格認識の乖離が生じ始めている。特に都心5区では、値下げ率が上昇すると同時に販売日数も長期化しており、価格を調整しても成約まで時間を要する状況が確認される。
一方、都心5区以外の18区では、値下げ率が上昇しているものの、価格調整によって一定の流動性が維持されている。さらに、成約価格は6,300万円前後で推移し、2026年7月時点では6,000万円未満の成約が54%、8,000万円未満が72%を占めている。このことは、購入者が実際に負担できる価格帯が市場形成において重要性を増していることを示唆する。
以上を踏まえると、東京都23区の中古マンション市場は、単純な価格上昇・下落だけでは捉えられない段階に入っていると考えられる。今後は「いくらで売れるか」だけではなく、「購入者がいくらまでなら買えるのか」という視点が、価格形成を考えるうえでより重要になる。
また、都心部では富裕層などの需要によって高額物件の価格が維持される一方、一般的な購入者が参加しやすい価格帯では流動性が低下する可能性もある。そのため、今後の市場分析では平均価格だけでなく、価格帯別の成約状況、値下げ率、販売日数を組み合わせて観察する必要がある。
現在進行している変化は、必ずしも「マンション価格が下落する」という単純な現象ではない。むしろ、価格高騰と金利上昇によって購入者の予算上限が明確になり、その「買える価格」に市場が適応し始めている現象として捉えることができる。
東京都23区の中古マンション市場を読み解くうえで、今後重要となるのは、表面的な価格水準ではなく、どの価格帯に買い手が存在し、どの物件が実際に成約し、どの物件が市場に滞留しているのかという流動性の変化である。